



Быстрая навигация по продуктам
Получить предложение
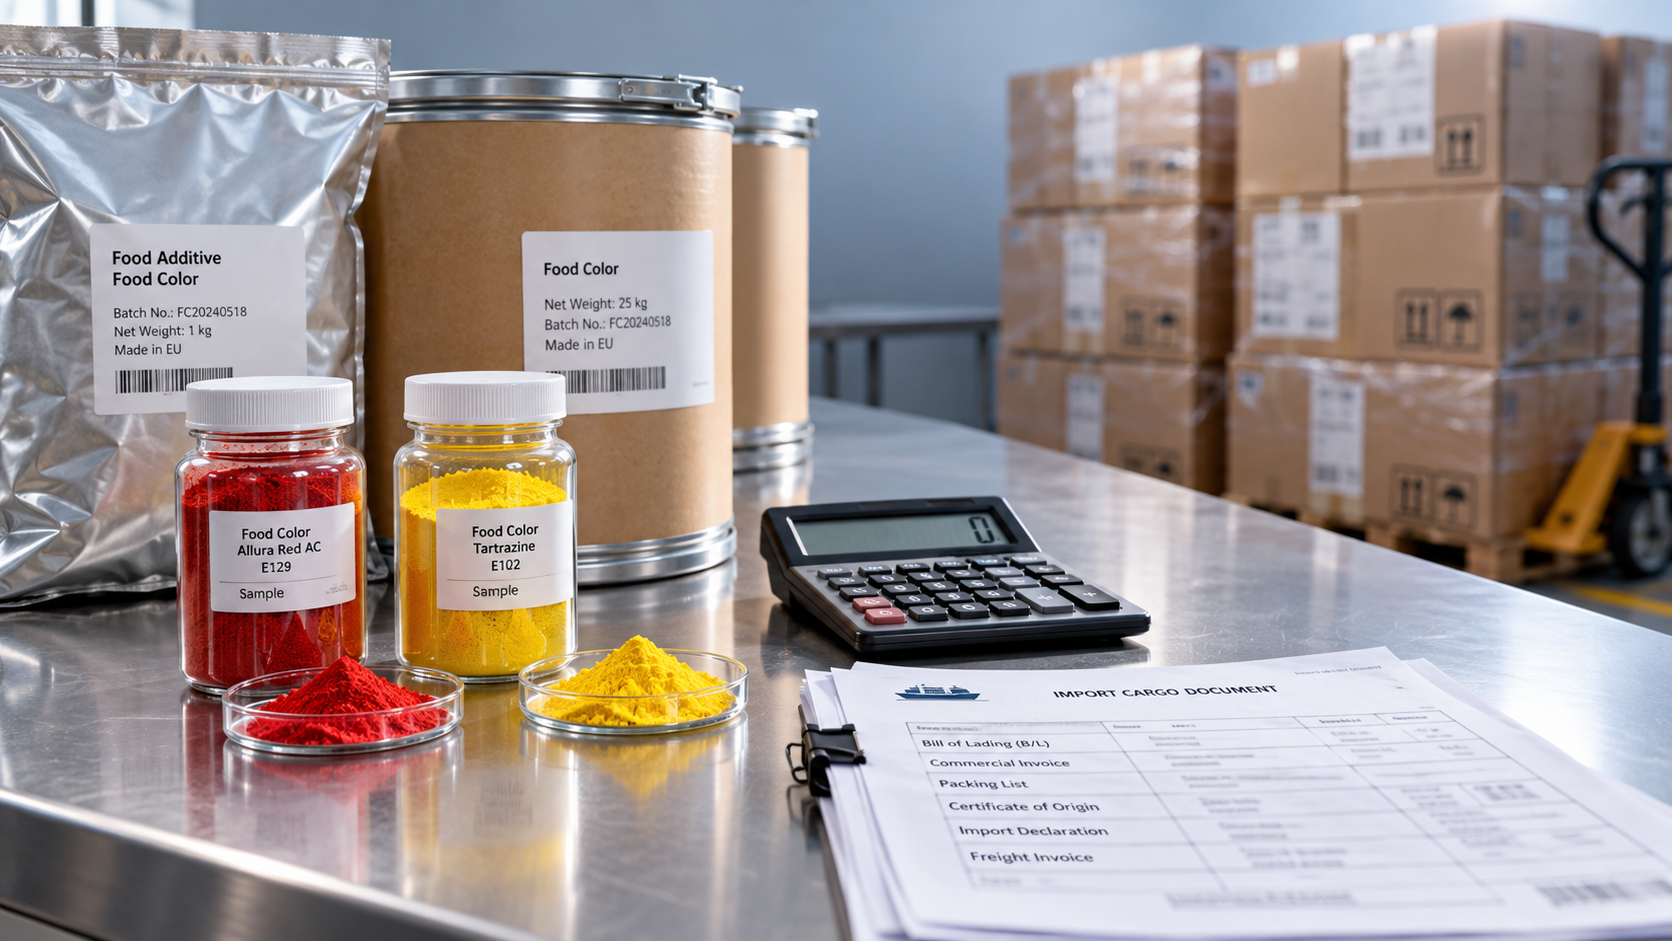
Стоимость импортируемых пищевых красителей включает цену поставщика и все дополнительные расходы, необходимые для доставки пригодного к использованию материала на склад получателя. Фрахт и пошлины — лишь часть расчета. Страхование, таможенное оформление, терминальные сборы, внутренняя перевозка и невозмещаемые налоги также влияют на итоговую стоимость за килограмм. Возмещаемые импортные налоги требуют отдельного расчета денежных потоков, поскольку сумма, уплаченная при таможенном оформлении, может превышать сумму, в конечном счете включаемую в стоимость запасов.
Не существует универсального достоверного процента, который можно добавить к коммерческому предложению. Результат зависит от размера партии, условий поставки, таможенной классификации, страны происхождения, пункта назначения и спецификации продукта. Полезный расчет дает две величины:себестоимость запасов с учетом доставки за килограмм пригодного к использованию продукта и денежные средства, необходимые для завершения импорта.
Стройте расчет исходя из определенного пункта доставки
Определите конечный пункт до сбора коммерческих предложений. Под «доставкой с учетом всех расходов» может подразумеваться прибытие в порт назначения, выпуск товара таможней или доставка на склад. При каждом из этих вариантов остаются разные неучтенные расходы. Для сравнения закупочных предложений единым основанием должна быть доставка в одно и то же место получения товара.
Основная формула:
Себестоимость запасов с учетом доставки = чистая стоимость товара + транспортировка и страхование, если они еще не включены в стоимость + таможенная пошлина + расходы на оформление и обработку + доставка внутри страны + непосредственно относимые расходы на подготовку + невозмещаемые налоги.
Себестоимость с учетом доставки за килограмм = себестоимость запасов с учетом доставки ÷ полученное чистое количество пригодного к использованию продукта в килограммах.
Используйте сумму по счету с учетом применимых скидок, а затем определите, какие услуги уже включены в эту сумму. Если добавить расчетную стоимость морского фрахта к предложению, в которое он уже включен, затраты будут завышены. Противоположная ошибка возникает, если не учесть терминальные сборы в пункте назначения, поскольку в предложении указано «фрахт включен».
Знаменатель также необходимо четко определить. Чистый вес продукта не включает бочки, мешки, поддоны и другую упаковку. Если часть партии нельзя использовать по назначению, отдельно отразите влияние этого факта на пригодное к использованию количество и не смешивайте его с весом, указанным поставщиком в счете. Порядок учета аномальных потерь должен соответствовать применимой учетной политике, а не предполагать автоматическое включение всех потерь в стоимость запасов.
Разделяйте включенные и неучтенные расходы
Правила Incoterms определяют важные обязательства по поставке, распределение расходов и моменты перехода рисков, но не дают полного расчета себестоимости с учетом доставки. Указывайте место поставки и редакцию правил вместе с условием. Аббревиатура без указания места оставляет слишком много возможностей для несовпадающих предположений.
Смета агента в пункте назначения особенно полезна для сборных грузов (LCL). Низкая ставка за основную перевозку может сочетаться со значительными расходами на расконсолидацию, документы, обработку и минимальные сборы. Сравнивайте весь маршрут до склада с учетом фактической упаковки и габаритов груза.
Определяйте пошлину на основе фактического состава
Для надежного расчета тарифа недостаточно такого торгового описания, как «пищевой краситель». Классификация может различаться для синтетических красящих веществ, натуральных экстрактов, пигментов и препаратов, содержащих носители или другие ингредиенты. Порошковые и жидкие продукты со схожими названиями также могут различаться по составу и таможенному режиму.
Прежде чем присваивать код ТН ВЭД страны назначения, соберите сведения о составе, физической форме, описании производства, если оно имеет значение, предполагаемом применении и подтверждающую техническую документацию. Номер CAS может помочь идентифицировать вещество, но сам по себе не определяет классификацию готового препарата. Экспортный код поставщика служит отправной точкой; код для декларирования определяется тарифным расписанием юрисдикции импорта.
Закупки других химических продуктов следует учитывать отдельно. Для такого растворителя, как 1,3-Butanediol CAS#107-88-0, необходима отдельная проверка классификации и спецификации. Идентичность вещества не подтверждает его пригодность для пищевого применения, а расчет пошлины для этого материала нельзя переносить на пищевой краситель.
Пошлина также зависит от таможенного происхождения, которое не обязательно совпадает со страной отправления. Преференциальный режим требует соблюдения соответствующих условий происхождения и наличия подтверждающих документов. Если право на льготу пока не подтверждено, сохраните расчет по стандартной ставке, а предполагаемую экономию от преференции покажите отдельным сценарием.
Для адвалорной пошлины: пошлина = таможенная стоимость × применимая ставка пошлины. Если тариф предусматривает специфическую ставку за единицу, комбинированную ставку или дополнительные пошлины, рассчитывайте эти компоненты по соответствующим правилам.
Таможенная стоимость не всегда совпадает со стоимостью товара по счету поставщика. В соответствии с правилами страны назначения в нее могут включаться фрахт, страхование, предоставленные покупателем материалы и услуги, роялти или другие корректировки. Определите базу расчета до применения ставки; иначе даже правильный процент пошлины даст неверную сумму.
Разделяйте стоимость запасов и денежные средства на импорт
Возмещаемый импортный НДС или аналогичный налог обычно относится к денежным средствам, необходимым для импорта, а не к постоянным затратам при сравнении себестоимости продукции. Возмещение зависит от регистрации, наличия права на вычет, документации и фактической схемы импорта. Не исключайте налог из себестоимости только на основании того, что в коммерческом предложении он назван возмещаемым: такой порядок учета должен быть подтвержден.
Налоговая база для импортных налогов также требует внимания. В некоторых системах налог рассчитывается с таможенной стоимости, пошлины и определенных сопутствующих расходов. Поэтому применение ставки только к стоимости товара по счету может привести к занижению суммы, уплачиваемой при таможенном оформлении.
Условная таблица расчета наглядно показывает разницу и не требует предполагать рыночную цену или ставку налога в стране назначения:
Согласно этим определениям, себестоимость запасов с учетом доставки за килограмм = (G + F + D + H + N) ÷ Q. Общая сумма финансирования закупки и импорта также включает R с учетом сроков платежей. Уже внесенный аванс поставщику включается в общий учет финансирования закупки, но его не следует повторно учитывать как неоплаченную сумму при таможенном оформлении.
Четко фиксируйте предположения об обменных курсах. Курс для оплаты поставщику, таможенный курс пересчета и курс для признания в учете могут различаться. Банковские комиссии и расходы на хеджирование также влияют на коммерческое сравнение, хотя в учете они могут классифицироваться не как стоимость запасов.
Сравнивайте красители по эффективности окрашивания в пригодном к использованию виде
Стоимость доставленного килограмма помогает сравнить логистические расходы, но сама по себе не показывает, какой краситель дешевле в производстве. Концентрация, стандартизированная красящая способность, содержание носителя и требуемая дозировка в готовом продукте могут изменить результат сравнения.
В вес жидкого разбавленного препарата при перевозке входит вода или другой носитель. Концентрированный порошок может снизить стоимость фрахта на единицу красящей способности, но при этом иметь другие требования к диспергированию, контролю пыли и обращению. Ни одна из форм не является автоматически более дешевой.
Если технические испытания подтверждают эквивалентность результатов, используйте формулу:
Стоимость красителя на единицу готовой продукции = себестоимость с учетом доставки за килограмм × подтвержденная дозировка на единицу готовой продукции.
Сравнивайте дозировку при одинаковом требуемом оттенке и соответствующих условиях обработки. На результат могут влиять температура, кислотность, воздействие света и пищевая матрица. Спецификация красящей способности, измеренная одним лабораторным методом, не является автоматически эквивалентной значению, измеренному другим методом.
Если требования к выпуску продукции создают непосредственно относимые расходы, включайте их в бюджет. К ним могут относиться испытания на идентичность или состав, анализ загрязнителей, отбор проб и подготовка документов, необходимые для страны назначения и предполагаемого применения. Регулярные расходы на выпуск партии следует отличать от разовых расходов на квалификацию поставщика, чтобы первая поставка не стала вводящим в заблуждение ориентиром для всех повторных заказов.
Распределяйте общие расходы с учетом факторов, которые их определяют
Для смешанных грузов необходимо применять не одно правило распределения. Пошлины следует рассчитывать для каждой товарной позиции с учетом ее классификации, таможенной стоимости и режима происхождения. Фрахт можно распределять по оплачиваемому весу или объему, а отдельно выставленный счет за лабораторное испытание относить к проверенному материалу.
Распределение всего фрахта пропорционально стоимости счета может исказить результат, если дорогой компактный краситель перевозится вместе с объемным материалом меньшей стоимости. И наоборот, распределение минимального сбора брокера за всю партию только по весу может скрыть расходы на обработку нескольких товарных позиций в декларации. Для каждого расхода используйте обоснованную базу и последовательно применяйте ее при сравнении сопоставимых предложений.
Особого внимания требуют небольшие заказы, поскольку минимальные сборы распределяются на меньшее количество килограммов. Более крупная партия может снизить удельные расходы, но такую экономию необходимо оценивать с учетом потребления, оставшегося срока годности, условий хранения и объема средств, вложенных в запасы. Материал, который истекает по сроку годности до использования, не обеспечит ожидаемой экономии на закупке.
Учитывайте неопределенность до утверждения заказа
Одна точная на вид сумма может скрывать нерешенные вопросы. Составьте базовую смету на основе актуальных коммерческих предложений, а затем покажите отдельно влияние конкретных факторов неопределенности: другого режима пошлины, надбавки к фрахту, изменения обменного курса или дополнительных расходов на хранение после окончания периода бесплатного хранения.
Отражайте каждое изменение в расчете. Рост фрахта может увеличить как транспортные расходы, так и таможенную стоимость, если фрахт в нее включается. Повышение пошлины может также увеличить сумму импортного налога, если пошлина входит в налоговую базу. Задержки хранения создают отдельные расходы на обработку и финансирование; их нельзя скрывать в общей надбавке на фрахт.
Для каждого существенного предположения указывайте дату коммерческого предложения, валюту, срок его действия и источник документа. Неопределенные сборы в стране назначения отмечайте явно, а не указывайте ноль. Сравнение готово к утверждению, когда конкурирующие предложения основаны на одинаковой спецификации, пункте доставки, порядке налогообложения и базе расчета пригодного к использованию количества.
После получения товара замените сметные значения фактическими счетами и количеством выпущенного товара. Зафиксируйте, чем вызвано каждое отклонение: фрахтом, классификацией, обменными курсами, задержками или расхождением в количестве. Такая сверка обеспечит более надежную основу для следующего заказа и выявит расходы, скрытые за привлекательной ценой поставщика.
Отправьте нам свой запрос сегодня